Um gateway de pagamento é uma tecnologia que transmite dados de pagamento com segurança entre o cliente, o lojista e as instituições financeiras envolvidas em uma transação.
Ele protege as informações do cartão ou da carteira digital, encaminha a solicitação de autorização ao banco emissor e recebe a resposta de aprovação ou recusa em poucos segundos. Dependendo do provedor, também pode integrar diferentes métodos de pagamento, como cartões, carteiras digitais, Pix e boleto bancário.
Cada transação passa por uma sequência de etapas para validar os dados do pagamento, verificar se há saldo disponível ou limite de crédito e iniciar a movimentação dos valores entre as instituições financeiras.
Mas o papel de um gateway de pagamento vai além da aprovação das compras. Ele participa dos processos de autorização, criptografia e transmissão de dados, trabalha em conjunto com os processadores de pagamento e pode funcionar de diferentes maneiras. Por isso, é importante conhecer suas características antes de escolher uma solução para sua loja virtual.
Principais funções de um gateway de pagamento
Um gateway de pagamento participa de quatro processos principais: autorização, criptografia, detecção de fraudes e liquidação.
Autorização
A autorização verifica se os dados de pagamento do cliente são válidos e se há saldo disponível ou limite de crédito suficiente para realizar a compra.
Quando um cliente informa os dados do cartão em um site de e-commerce, o gateway encaminha essas informações ao banco emissor para solicitar a aprovação. O banco emissor verifica a validade do cartão e a disponibilidade de saldo ou limite de crédito. Se os critérios forem atendidos, a transação será aprovada. Caso contrário, será recusada em poucos segundos.
Na prática, é nessa etapa que o cliente recebe uma mensagem como “Pagamento aprovado” ou “Cartão recusado” após informar os dados.
Criptografia
A criptografia protege os dados confidenciais de pagamento durante a transmissão entre o navegador do cliente, o servidor da loja e os sistemas envolvidos na transação. Para isso, transforma os números dos cartões e as informações pessoais em códigos ilegíveis, dificultando que sejam compreendidos ou usados indevidamente caso sejam interceptados.
Por exemplo, quando um cliente digita o número do cartão no checkout de uma loja virtual, essa informação é criptografada durante o envio do navegador para o servidor. Mesmo que alguém intercepte a transmissão, verá apenas uma sequência de caracteres embaralhados, e não os dados reais do cartão.
Detecção de fraudes
Os sistemas de detecção de fraudes analisam as transações antes da aprovação para identificar atividades suspeitas. Um gateway pode sinalizar comportamentos incomuns, como várias compras feitas em um intervalo muito curto, divergências nos endereços de cobrança ou transações originadas de regiões consideradas de alto risco.
Por exemplo, se um cliente tentar fazer vários pedidos de alto valor usando diferentes endereços IP em poucos minutos, o gateway poderá bloquear temporariamente a transação ou solicitar uma verificação adicional.
Liquidação
A liquidação corresponde à etapa em que os valores de uma transação são transferidos entre as instituições financeiras envolvidas. O prazo para o lojista ter acesso ao dinheiro depende de outros fatores, como a forma de pagamento, as condições contratadas e a política de repasse do provedor.
Após uma compra online aprovada, o cliente visualiza a confirmação do pagamento, mas isso não significa necessariamente que o dinheiro já esteja disponível na conta bancária do lojista. É importante distinguir a liquidação entre as instituições, a disponibilização do saldo pelo provedor e o repasse para a conta do vendedor.
No Brasil, as transações via Pix são liquidadas em poucos segundos, a qualquer hora do dia. Já os pagamentos com cartão podem seguir prazos diferentes de liquidação e de disponibilização do saldo, conforme o provedor e as condições contratadas. Plataformas intermediárias podem adotar prazos próprios para disponibilizar os valores.
Qual é a diferença entre gateway de pagamento e processador de pagamentos?
O gateway de pagamento é a interface responsável por coletar e transmitir os dados de pagamento com segurança. Já o processador de pagamentos é o sistema que encaminha as transações e se comunica com as instituições financeiras para viabilizar o processamento do pagamento.
Quem administra uma loja virtual interage principalmente com o gateway, que fica integrado ao checkout para receber os dados do cartão e encaminhá-los para processamento. Nos bastidores, o processador direciona a transação entre o banco emissor do cliente, a bandeira do cartão e o banco adquirente da loja.
Para entender melhor, imagine o gateway como um operador de caixa que recebe os dados do pagamento e os encaminha com segurança. O processador seria o sistema responsável por direcionar a transação às instituições envolvidas e receber as respostas necessárias para concluir o processamento.
Embora trabalhem juntos, eles desempenham funções diferentes, como mostra a tabela:
| Gateway de pagamento | Processador de pagamentos |
|---|---|
| Coleta e criptografa os dados de pagamento | Transmite os dados de pagamento entre os bancos |
| Conecta o site à rede de pagamentos | Comunica-se com os bancos emissores e adquirentes |
| Cuida da integração do checkout e da experiência do usuário | Gerencia o encaminhamento das transações e a movimentação dos valores |
| Prioriza a segurança dos dados durante a transmissão | Concentra-se na compensação e na liquidação dos valores |
Como funciona um gateway de pagamento?
Nas compras com cartão, o gateway coleta os dados informados durante o checkout e criptografa essas informações para protegê-las durante a transmissão.
Em seguida, encaminha os dados ao processador de pagamentos, que envia a solicitação de autorização ao banco emissor por meio de redes de cartões, como Visa e Mastercard. Depois, a resposta do banco percorre o caminho inverso até chegar ao site.
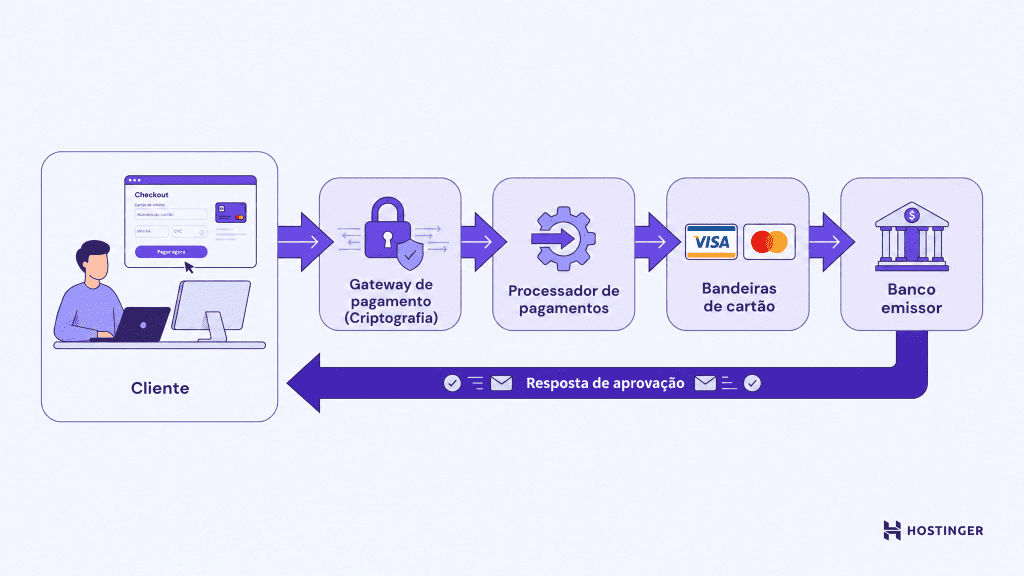
Para o cliente, todo esse processo leva apenas alguns segundos. Nos bastidores, porém, diferentes sistemas trabalham juntos e realizam várias verificações de segurança.
Veja como funciona cada etapa:
- O cliente inicia o pagamento. No checkout, o cliente informa os dados do cartão ou da carteira digital e confirma a compra.
- O gateway criptografa e transmite os dados com segurança. As informações de pagamento são protegidas por protocolos de segurança, como TLS, para impedir sua leitura durante a transmissão. Muitos gateways também utilizam a tokenização, que substitui o número do cartão por um token.
- O processador solicita a autorização. Os dados da transação são enviados de forma segura ao processador de pagamentos, que encaminha a solicitação ao banco emissor. O banco verifica a validade do cartão e se há saldo ou limite de crédito suficiente.
- O banco aprova ou recusa a transação. O banco emissor envia a resposta ao gateway por meio do processador. Em poucos segundos, o cliente recebe a mensagem de aprovação ou recusa do pagamento.
- A transação segue para a liquidação. Após a autorização, os valores são transferidos entre as instituições financeiras envolvidas. O prazo para o lojista ter acesso ao dinheiro depende da forma de pagamento e das condições de repasse do provedor.
No Brasil, os gateways também podem oferecer Pix e boleto bancário, dependendo do provedor. Nesses casos, o fluxo de pagamento é diferente: no Pix, por exemplo, o cliente pode pagar por QR Code ou Pix Copia e Cola, enquanto o boleto utiliza um código de barras ou uma linha digitável. O gateway recebe a confirmação do pagamento e atualiza o status da compra conforme a integração utilizada.
Processo de autorização e autenticação
Embora façam parte do mesmo processo de pagamento, autorização e autenticação têm finalidades diferentes.
A autenticação confirma a identidade. Essa etapa ajuda a verificar se a pessoa que está realizando o pagamento é realmente a titular do cartão. Para isso, podem ser usados métodos como autenticação de dois fatores, códigos de uso único ou verificações do 3D Secure, que ajudam a confirmar que o cliente tem controle sobre o cartão ou a conta.
A autorização verifica se o pagamento pode ser realizado. Depois da autenticação, quando essa etapa é exigida, o banco emissor verifica se o cartão está válido, se há saldo disponível ou limite de crédito suficiente e se não existem bloqueios que impeçam a transação.
Em resumo, a autenticação responde à pergunta “Essa pessoa é realmente a titular do cartão?”, enquanto a autorização verifica “Esse pagamento pode ser aprovado?”.
Liquidação e transferência de valores
Depois que o banco aprova a transação, o pagamento segue para a etapa de liquidação. Essa etapa envolve a transferência dos valores entre as instituições financeiras. O prazo para o lojista ter acesso ao dinheiro e recebê-lo na conta bancária depende da forma de pagamento, do provedor e das condições contratadas.
No Brasil, essa diferença é especialmente importante. As transações via Pix são liquidadas em poucos segundos, mas plataformas intermediárias podem estabelecer prazos próprios para disponibilizar o saldo e repassá-lo ao lojista. Já os pagamentos com cartão podem levar mais tempo, conforme o provedor e as condições comerciais.
O prazo exato varia conforme o provedor e a forma de pagamento. Na Stripe, por exemplo, os pagamentos com cartões emitidos no Brasil ficam disponíveis para repasse após 30 dias corridos. Para cartões internacionais, o prazo informado é de cinco dias corridos. Já os pagamentos por Pix, boleto e cartões pré-pagos nacionais ficam disponíveis após dois dias corridos.
No Brasil, os repasses da Stripe são processados diariamente, mas não são depositados nos fins de semana; quando a data prevista cai em um sábado ou domingo, o pagamento é feito no próximo dia útil. O primeiro repasse pode levar mais tempo, conforme as verificações da conta e os critérios de risco da Stripe.
Alguns serviços, como a Stripe, também podem reter temporariamente uma porcentagem das vendas como reserva rotativa (rolling reserve). Essa quantia serve para cobrir possíveis reembolsos ou contestações de pagamento (chargebacks) antes da liberação do saldo restante.
Outros serviços, como o PayPal, adotam regras próprias para transferir os valores recebidos. No Brasil, as transferências para uma conta bancária cadastrada ocorrem automaticamente todos os dias, e o dinheiro pode levar até três dias úteis para ficar disponível. As transferências estão sujeitas a análise e podem sofrer atrasos ou interrupções em caso de problemas.
Já os bancos adquirentes tradicionais podem trabalhar com ciclos de compensação em lote, nos quais as transações são agrupadas e processadas em horários específicos, em vez de serem concluídas imediatamente.
Depois da liquidação e dos procedimentos de repasse do provedor, o lojista deve conferir se o valor recebido corresponde às vendas aprovadas e às tarifas aplicáveis.
Mesmo após o recebimento, o cliente ainda pode contestar uma cobrança. Nesse caso, os valores podem ser retirados temporariamente da conta enquanto a contestação é analisada. Por isso, é importante manter registros claros de todas as transações.
Tipos de gateways de pagamento
Os gateways de pagamento podem ser classificados pela forma como o checkout é implementado, como hospedados ou integrados, e pela abrangência geográfica, como locais ou globais.
Cada tipo oferece diferentes níveis de controle sobre o checkout e exige graus distintos de responsabilidade em relação à segurança e ao cumprimento das normas aplicáveis.
Gateways de pagamento hospedados
Um gateway de pagamento hospedado tradicionalmente redireciona o cliente para uma página segura do provedor, fora do site da loja, para concluir a compra.
Ao clicar em “Pagar”, o cliente é levado ao checkout do gateway. Depois de informar os dados e finalizar a transação, retorna à loja virtual.
Atualmente, porém, algumas plataformas incorporam a etapa de pagamento à própria interface. É o caso da Hostinger, que processa pagamentos com cartão diretamente no painel da Hostinger (antigo hPanel) nas marcas compatíveis. Assim, os clientes concluem a compra sem sair da página. Esse modelo combina a segurança de um gateway hospedado com a experiência fluida de uma solução integrada.
Vantagens dos gateways de pagamento hospedados:
- Configuração rápida
- Menor complexidade técnica
- Responsabilidade pela conformidade com as normas PCI a cargo do provedor
Desvantagens dos gateways de pagamento hospedados:
- Menor controle sobre o visual do checkout
- Possíveis interrupções na experiência de compra (embora soluções integradas à página, como a da Hostinger, eliminem esse problema)
Entre os exemplos mais conhecidos estão o PayPal e o Shopify Payments, que oferecem soluções de checkout gerenciadas pelos próprios provedores, incluindo fluxos de pagamento com redirecionamento.
Gateways de pagamento auto-hospedados ou integrados
Um gateway de pagamento auto-hospedado ou integrado permite que os clientes informem seus dados de pagamento diretamente no site da loja.
Nesse modelo, o formulário de pagamento fica incorporado à loja virtual, sem a necessidade de redirecionamento para um checkout externo. Os dados do cartão são coletados no próprio site e transmitidos com segurança ao processador de pagamentos para autorização.
Vantagens dos gateways de pagamento auto-hospedados ou integrados:
- Controle total sobre o visual do checkout e a identidade da marca
- Experiência de compra fluida, sem redirecionamentos
- Maior flexibilidade para implementar recursos personalizados
Desvantagens dos gateways de pagamento auto-hospedados ou integrados:
- Maior complexidade técnica
- Mais responsabilidade pelo cumprimento das normas PCI
- Maiores exigências de gerenciamento da segurança
Nesse modelo, a loja participa mais diretamente do tratamento dos dados de pagamento. Mesmo com a tokenização ou a transmissão segura das informações confidenciais, é necessário garantir que o site atenda aos padrões de segurança e cumpra os requisitos de conformidade.
Gateways de pagamento locais x globais
Um gateway de pagamento local é desenvolvido para processar transações em um país ou região específica. Já um gateway global permite processar pagamentos em diferentes países e moedas.
Os gateways locais atendem às necessidades de um mercado específico. Eles trabalham com a moeda local, conectam-se aos bancos nacionais e oferecem formas de pagamento conhecidas e utilizadas pelos consumidores da região.
No Brasil, plataformas como Mercado Pago, PagBank e Pagar.me oferecem soluções de pagamento voltadas ao mercado nacional, com recursos que podem incluir Pix, boleto bancário e cartões de crédito. A disponibilidade desses métodos e das integrações varia conforme o produto e as condições de cada provedor.
Se a maior parte dos clientes da sua loja está concentrada em um único país, essa pode oferecer uma experiência de checkout mais adequada aos hábitos de pagamento da região. A integração com instituições financeiras e métodos de pagamento nacionais também pode contribuir para melhorar as taxas de aprovação, embora os resultados dependam de outros fatores, como o banco emissor, os mecanismos antifraude e o perfil das transações.
Um gateway global, como a Adyen, por outro lado, oferece suporte a transações internacionais. Essa opção permite aceitar pagamentos em diferentes moedas e atender clientes de vários países por meio de um único sistema.
No Brasil, também é necessário observar a Lei Geral de Proteção de Dados Pessoais (LGPD), que estabelece regras para o tratamento de dados pessoais, inclusive informações coletadas durante compras online. Para operações que envolvem dados de cartões, também são relevantes os requisitos de segurança do padrão PCI DSS.
Se sua empresa também vender para outros países, verifique as regras de proteção de dados, segurança e processamento de pagamentos aplicáveis a cada mercado. As exigências podem variar conforme o país e o tipo de operação.
A escolha entre um gateway local e um global depende dos países em que você vende e dos seus planos de crescimento. Confira as principais diferenças:
| Característica | Gateway local | Gateway global |
|---|---|---|
| Abrangência geográfica | Atua em um país ou região | Atua em vários países |
| Moedas aceitas | Principalmente a moeda local | Diversas moedas |
| Formas de pagamento | Métodos específicos da região | Combinação de métodos locais e internacionais |
| Conformidade regulatória | Foco nas regulamentações locais | Cumprimento das exigências de diferentes regiões |
| Complexidade da configuração | Geralmente mais simples | Mais complexa |
| Possibilidade de expansão | Limitada ao mercado local | Preparado para expansão internacional |
| Possíveis custos | Taxas geralmente adaptadas ao mercado local | Pode incluir taxas por transações internacionais e conversão de moedas |
O que considerar ao escolher um gateway de pagamento
A escolha do gateway de pagamento influencia os custos da loja, a experiência dos clientes e as possibilidades de crescimento a longo prazo. Antes de integrar uma solução ao seu e-commerce, avalie os seguintes fatores:
- Custo: Calcule quanto o serviço realmente custará por mês, considerando não apenas as taxas por transação, mas também as tarifas internacionais, os acréscimos na conversão de moedas, os chargebacks e as políticas de reembolso. No Brasil, confira ainda as taxas para vendas parceladas e os custos de antecipação de recebíveis, quando esses serviços estiverem disponíveis. Esses valores podem afetar diretamente a margem de lucro.
- Recursos de segurança: Verifique se o gateway cumpre as normas PCI e utiliza criptografia e tokenização. Procure soluções com detecção de fraudes integrada, 3D Secure e suporte a exigências como a SCA, caso sua empresa atue em regiões sujeitas a essas regras. No Brasil, também é importante observar o cumprimento da LGPD no tratamento dos dados pessoais dos clientes.
- Atendimento ao cliente: Antes de contratar, teste o suporte enviando uma dúvida sobre o serviço. Avalie a rapidez e a clareza da resposta. Se sua empresa depende de pagamentos sem interrupções, dê preferência a provedores com atendimento 24 horas por dia, sete dias por semana.
- Compatibilidade com APIs e plugins: Confirme se o gateway pode ser integrado à plataforma da loja por meio de um plugin oficial ou de uma API. Antes de colocar a integração em funcionamento, teste todo o processo de checkout, incluindo pagamentos recusados e reembolsos. Se a loja atende ao público brasileiro, verifique também se a integração oferece as formas de pagamento que você pretende disponibilizar, como Pix, boleto e cartão.
- Prazos de recebimento: Confira quanto tempo o dinheiro leva para chegar à sua conta e se o provedor trabalha com reserva rotativa ou antecipação de recebíveis. Atrasos e valores retidos podem prejudicar o fluxo de caixa. Por isso, escolha um serviço com condições de repasse claras e previsíveis, considerando as diferenças entre pagamentos à vista, parcelados e outras formas de pagamento.
- Confiança dos clientes: Ofereça formas de pagamento que seu público já conhece e prefere. Para identificar essas opções, analise o checkout dos concorrentes ou os dados da própria loja. No mercado brasileiro, vale avaliar a disponibilidade de Pix, boleto bancário e parcelamento no cartão de crédito. Métodos familiares reduzem as dificuldades na hora de pagar e ajudam a aumentar as taxas de conversão.
Alguns provedores não devolvem a taxa original da transação, mesmo quando você reembolsa o cliente. Se sua loja recebe muitas devoluções, essa cobrança pode aumentar consideravelmente o custo real de processamento dos pagamentos.
Como preparar sua estratégia de pagamentos online para o futuro
O gateway de pagamento escolhido influencia diretamente a confiança dos clientes na sua loja, a maneira como você administra os riscos e a facilidade para expandir o negócio.
Ele também desempenha um papel importante na relação de confiança entre a loja e seus clientes. Ao informar os dados do cartão, o consumidor confia que a empresa protegerá suas informações financeiras. Para conquistar e manter essa confiança, é necessário contar com medidas visíveis de segurança no e-commerce, desempenho confiável, conformidade com as normas PCI e uma experiência de checkout consistente.
O mercado de pagamentos também está em constante transformação. As estratégias de fraude evoluem, os órgãos reguladores adotam exigências mais rígidas e os consumidores esperam cada vez mais transparência sobre taxas e proteção de dados.
Para manter sua estratégia de pagamentos preparada para essas mudanças, avalie regularmente os seguintes pontos:
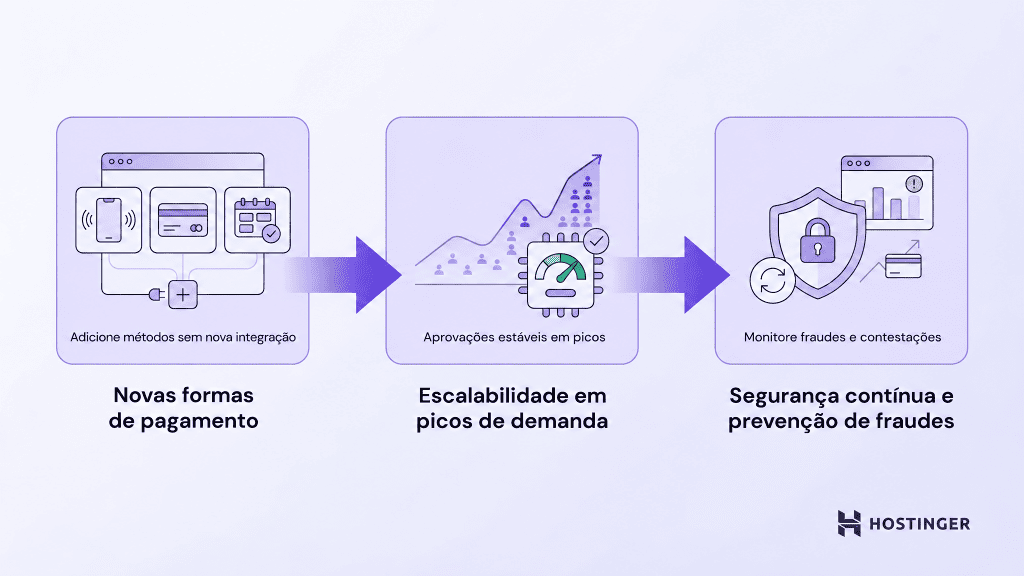
- Novas formas de pagamento. Verifique se o gateway é compatível com opções cada vez mais utilizadas, como carteiras digitais para dispositivos móveis e serviços de “compre agora, pague depois” (BNPL). No Brasil, também vale acompanhar os recursos e as modalidades do Pix, como o Pix Automático, além das opções de parcelamento. Prefira um provedor que permita adicionar novos métodos sem precisar refazer toda a integração.
- Escalabilidade nos períodos de maior demanda. Confira se o gateway consegue lidar com aumentos repentinos de tráfego durante promoções ou lançamentos de produtos, sem atrasar as aprovações nem provocar erros no checkout.
- Segurança contínua e prevenção de fraudes. Verifique se o provedor realiza atualizações regulares de segurança e monitora possíveis fraudes. Analise também os dados das transações periodicamente para identificar comportamentos suspeitos ou aumentos nas contestações de pagamento.
Reavalie a segurança do gateway de pagamento pelo menos uma vez por ano ou sempre que o modelo de negócio mudar. A entrada em novos mercados, o aumento do volume de transações ou a adoção de outras formas de pagamento podem exigir recursos adicionais ou atualizados.
Uma estratégia de pagamentos preparada para o futuro depende de flexibilidade, prevenção de fraudes, conformidade com as regulamentações e confiança dos clientes. Por isso, considere a escolha do gateway uma decisão de longo prazo sobre a infraestrutura do negócio, e não apenas uma funcionalidade do checkout.
Este artigo é uma versão localizada do What is a payment gateway and how does it work?, originalmente publicado em inglês.
Todo o conteúdo dos tutoriais deste site segue os rigorosos padrões editoriais e valores da Hostinger.

Milena é redatora de conteúdo SEO, editora e especialista em localização, com mais de 10 anos de experiência em conteúdo digital. Formada em Publicidade e Propaganda, ela escreve sobre tecnologia, criação de sites, SEO, SaaS e marketing digital, transformando temas complexos em conteúdos claros, práticos e fáceis de entender. No tempo livre, gosta de cozinhar, acompanhar as novidades no mundo da tecnologia e descobrir novos assuntos para aprender.